Depósito aduanero en la UE: cómo funciona y cuándo compensa para tu carga
Un depósito aduanero permite almacenar mercancía procedente de fuera de la UE bajo control aduanero sin pagar aranceles ni IVA en el momento de la llegada: esos importes quedan suspendidos mientras la carga permanece dentro del régimen, y si finalmente se reexporta fuera de la UE, no llegan a pagarse nunca. Es un mecanismo distinto del almacenaje ordinario, donde los aranceles y el IVA se liquidan en el despacho de importación, decida después la empresa qué hace con el stock. Esta guía explica cómo funciona el procedimiento y cuándo merece la pena montarlo.
¿Qué es un depósito aduanero y cuál es su base legal?
"Depósito aduanero" no es un sinónimo informal de "almacén que gestiona papeleo de aduanas". Es uno de los regímenes especiales concretos definidos en la legislación aduanera de la UE, junto al tránsito, el perfeccionamiento activo y pasivo, la importación temporal y el destino final. El marco lo fija el Código Aduanero de la Unión, Reglamento (UE) n.º 952/2013, que regula cómo se trata la mercancía que entra y sale del territorio aduanero de la UE, incluidos los regímenes especiales que permiten que mercancía no unional permanezca en la UE sin despacharse de inmediato a libre práctica.
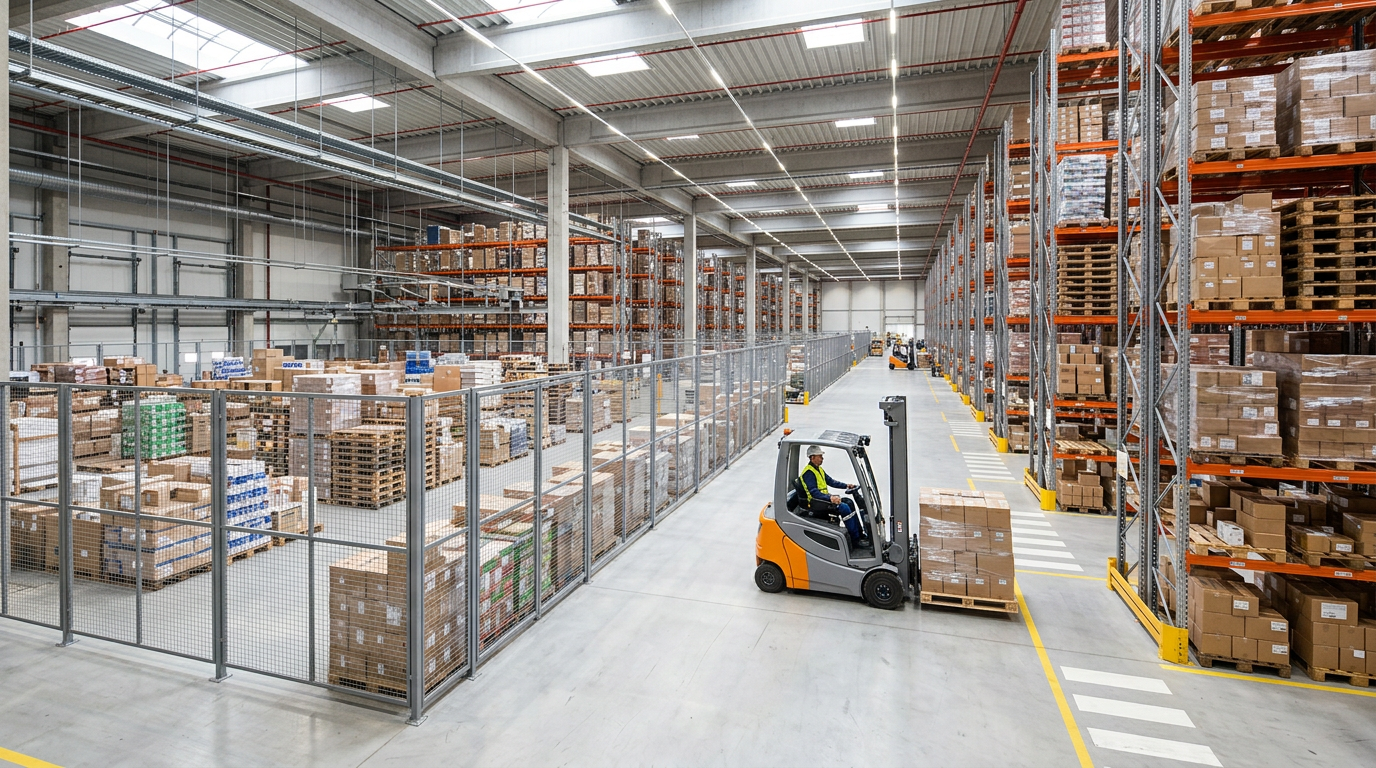
Bajo este régimen, la mercancía que aún no ha superado el despacho aduanero de la UE —jurídicamente "mercancía no unional", aunque esté físicamente en un almacén de Róterdam o Gdansk— se guarda bajo supervisión aduanera continua en lugar de entrar directamente en el mercado europeo. Según la guía de la Comisión Europea sobre el depósito aduanero, la mercancía puede almacenarse "por un periodo ilimitado, salvo que su naturaleza suponga un riesgo para la salud o el medio ambiente". Ese horizonte abierto es justamente lo que hace útil el régimen para empresas que todavía no saben con certeza dónde ni cuándo se venderá su stock.
Cómo funciona realmente el aplazamiento de aranceles e IVA
La ventaja práctica es sencilla: mientras la mercancía está bajo el régimen de depósito aduanero, no se considera importada. Según la Comisión Europea, la mercancía almacenada así "no estará sujeta a derechos de importación ni a otros gravámenes como licencias de importación". No existe todavía deuda aduanera, así que no hay nada que pagar ni una línea de IVA que declarar por ese stock.
Eso cambia en el momento en que la mercancía sale del régimen de depósito. Si se despacha a libre práctica —es decir, entra en el mercado de la UE como mercancía ordinaria disponible para la venta—, los aranceles y cualquier otro gravamen relacionado, incluidos el IVA y, si procede, los impuestos especiales, se vuelven exigibles de inmediato, exactamente igual que si la mercancía hubiera pasado el despacho de aduanas el mismo día de su llegada física. El aplazamiento gana tiempo; no elimina la deuda salvo que la mercancía tome otra salida (lo vemos más abajo).
Quién autoriza y quién opera un depósito aduanero
No basta con alquilar metros cuadrados y llamarlo depósito aduanero. Existen dos tipos, y ambos requieren autorización formal de las autoridades aduaneras nacionales: los depósitos públicos, que puede usar cualquier operador autorizado para almacenar mercancía, y los depósitos privados, restringidos a un único operador —el "depositario autorizado"— que solo guarda mercancía propia o de la que es responsable contractualmente.
Para obtener la autorización, el depositario debe generalmente estar establecido en territorio aduanero de la UE y, según la guía de la Comisión Europea, "aportar una garantía para los casos en que se genere una deuda aduanera u otros gravámenes" —una garantía financiera que cubre los aranceles y el IVA que serían exigibles si la mercancía se despachara a libre práctica—. Las autoridades aduaneras también exigen una contabilidad de existencias precisa que muestre qué hay exactamente en el depósito, su estatuto aduanero y sus movimientos. Si estás montando esto junto con tu primera importación a la UE, conviene leer antes nuestra guía paso a paso del despacho aduanero en la UE: la base documental y de clasificación es la misma, vaya la mercancía directa a libre práctica o pase antes por un depósito aduanero.
Casos de uso típicos: quién compensa realmente
Hay tres situaciones que se repiten entre las empresas que sacan verdadero partido al depósito aduanero.
La primera es importar antes de haber decidido el mercado final. Un distribuidor que trae un contenedor completo a un puerto hub de la UE no siempre sabe todavía qué parte se venderá dentro de la Unión y qué parte seguirá camino hacia el Reino Unido, Suiza u otros destinos. Almacenarlo en depósito significa que los aranceles y el IVA solo se calculan —y solo se pagan— sobre la parte que finalmente se vende dentro de la UE.
La segunda es reexportar una parte del stock sin llegar nunca a pagar aranceles de la UE por ella. Si parte de una remesa está destinada a salir de nuevo de la Unión, tal cual o tras una manipulación ligera, pasarla primero por un depósito aduanero hace que esa parte nunca genere deuda aduanera en la UE. Es especialmente relevante para empresas que distribuyen a varios países desde un único hub europeo —nuestra guía de cross-docking y manipulación en tránsito en la UE cubre la parte de transporte de repartir un envío entrante entre varios destinos de salida.
La tercera es el flujo de caja. En mercancía de arancel alto o de mucho valor, la factura de IVA y aranceles de un contenedor completo puede ser considerable. Aplazar esa deuda hasta que la mercancía realmente se retira y se vende libera capital circulante que, si no, quedaría inmovilizado en impuestos pagados sobre stock que todavía está en un almacén.
Qué ocurre cuando la mercancía sale del depósito
La mercancía que sale del régimen de depósito aduanero sigue uno de varios caminos, y el resultado económico depende por completo de cuál sea.
Despacho a libre práctica: la mercancía entra en el mercado de la UE como mercancía importada ordinaria, y los aranceles, el IVA y cualquier otro gravamen aplicable se vuelven exigibles de inmediato, calculados sobre la clasificación arancelaria, el origen y el valor en aduana de la mercancía.
Reexportación: la mercancía vuelve a salir del territorio aduanero de la UE hacia un país no perteneciente a la Unión, sin haberse despachado nunca a libre práctica. Según la Comisión Europea, en este caso la mercancía puede "volver a territorio no perteneciente a la Unión sin deuda tributaria". No se paga nunca arancel de importación de la UE sobre esa parte del stock.
Traslado a otro régimen especial: la mercancía también puede pasar del depósito aduanero a otro régimen, como el perfeccionamiento activo o el destino final, si eso encaja mejor con el plan real de la empresa que el despacho completo o la reexportación.
Depósito aduanero frente a almacenaje ordinario: la diferencia real
Es fácil confundir "depósito aduanero" con "almacén donde guardamos mercancía importada", pero ambos se rigen por reglas completamente distintas.
El almacenaje ordinario —un almacén comercial estándar o un centro de distribución— guarda mercancía que ya ha pasado el despacho de aduanas. Los aranceles y el IVA se liquidaron en el momento de la importación, la mercancía es mercancía unional libre de moverse y venderse sin más trámites aduaneros, y la instalación en sí no necesita autorización aduanera especial más allá de un contrato de alquiler normal y, si procede, las licencias sanitarias o de producto que correspondan.
Un depósito aduanero guarda mercancía no unional que todavía no ha pasado el despacho. La instalación necesita autorización aduanera, una garantía financiera y una contabilidad de existencias formal; los aranceles y el IVA quedan suspendidos hasta que la mercancía realmente sale del régimen. Si tu empresa necesita ambas cosas —depósito para stock a la espera de decidir mercado, y almacenaje ordinario en la UE para mercancía ya despachada que se mueve hacia clientes—, nuestra red de almacenaje y cross-docking en la UE cubre el transporte y la manipulación de ambos escenarios.
Consideraciones prácticas para una pyme: cuándo compensa
Montar un depósito aduanero no es gratis, y para bastantes pymes importadoras no compensa el esfuerzo. La garantía financiera inmoviliza crédito o caja. La contabilidad de existencias tiene que ser exacta y auditable en cualquier momento que lo pida aduanas. Conseguir la autorización en sí suele tardar semanas, no días, porque las autoridades aduaneras revisan la solvencia y la capacidad de llevar registros del solicitante antes de concederla.
Suele compensar cuando los aranceles y el IVA de la mercancía implicada son realmente significativos frente a ese esfuerzo administrativo —categorías de alto valor o alto arancel, remesas grandes, o stock del que una parte relevante se va a reexportar en vez de venderse en la UE—. También tiene sentido cuando la empresa genuinamente no sabe todavía, en el momento de importar, en qué mercado va a acabar la mercancía.
Suele no compensar para mercancía de arancel bajo, remesas pequeñas u ocasionales, o stock que ya sabes que se va a vender dentro de la UE poco después de llegar: en esos casos, el despacho de importación estándar y el almacenaje ordinario llevan la mercancía al mercado con menos trámites y sin garantía inmovilizada.
En resumen
El depósito aduanero es una herramienta de flujo de caja y flexibilidad, no un atajo para evitar aranceles en mercancía que al final se va a vender en la UE. Que merezca la pena montarlo depende de tu exposición real a aranceles e IVA, de qué parte de tu stock se reexporta de verdad, y de cuánto tiempo necesitas realmente antes de decidir el mercado final —cifras que conviene modelar con un asesor aduanero antes de comprometerte.
Layner Group mueve carga por los 27 estados miembros de la UE desde nuestras bases operativas en Francia y Polonia, coordinando el transporte hacia y desde instalaciones autorizadas por aduanas como parte del mismo envío —flota propia de 1 a 24 toneladas, certificación ISO 9001, operando bajo el convenio CMR—. Si estás valorando el depósito aduanero frente a una importación directa, solicita un presupuesto preliminar y te respondemos en 15–30 minutos, con pago flexible: 10% de depósito y el resto antes de la descarga.
¿Necesita un presupuesto de transporte?
Contáctenos por el canal que prefiera: respondemos rápido y calculamos su ruta gratis.
Comentarios
0Dejar un comentario
Aún no hay comentarios. ¡Sé el primero!