Si ya sabes qué significan EXW, DAP o DDP, la pregunta que de verdad importa llega después: cuando la mercancía cruza la frontera de la UE, ¿quién paga los aranceles e IVA en la importación a la UE, y quién gestiona el papeleo? El Incoterm de tu contrato lo determina, pero solo si lo lees con cuidado, porque "entregado" no siempre significa "despachado en aduana".
Cómo se calcula el valor en aduana
Antes de aplicar cualquier arancel, la aduana necesita una base sobre la que calcularlo: el valor en aduana. En la UE suele construirse con una lógica similar al CIF — el precio de la mercancía, más el transporte internacional, más el seguro, hasta el punto de entrada en el territorio aduanero de la UE. El transporte o seguro posteriores a ese punto (el último tramo nacional, por ejemplo) normalmente no se suman, aunque la aduana puede pedir las facturas que justifiquen ese reparto.
Una vez fijado ese valor, el tipo de arancel depende por completo del código arancelario (partida TARIC/HS) de cada producto, no del envío en su conjunto. Dos palés de mercancía parecida pueden tener aranceles muy distintos si se clasifican de forma diferente. Aquí no te vamos a dar un código o un porcentaje concreto — equivocarse en esto es justo el tipo de error que provoca retrasos y reclasificaciones (lo vemos más abajo). Verifica siempre el código exacto y el tipo aplicable con tu agente de aduanas o con la autoridad aduanera nacional antes de enviar.
Quién despacha y quién paga: depende del grupo de Incoterm
Los Incoterms reparten sobre todo riesgo y coste, pero dos de las preguntas prácticas que resuelven son: quién se encarga del despacho de importación y quién paga realmente los aranceles y el IVA. A grandes rasgos:
- EXW / FCA: el comprador (importador) es responsable del despacho de importación y paga los aranceles y el IVA. La obligación del vendedor termina mucho antes en el trayecto.
- DAP: el vendedor entrega la mercancía en el destino acordado, pero sin despachar. El comprador debe organizar el despacho de importación y pagar aranceles e IVA antes de recibir la mercancía, o como parte de ese proceso.
- DDP: el vendedor se encarga del despacho de importación y paga los aranceles y el IVA, entregando la mercancía ya despachada en la puerta del comprador.
La tabla resume el reparto práctico:
| Incoterm | Quién despacha en aduana | Quién paga aranceles/IVA | Riesgo típico para el comprador |
|---|---|---|---|
| EXW / FCA | Comprador | Comprador | Necesita experiencia en importación o un agente desde el primer día; fácil subestimar el trabajo que implica. |
| DAP | Comprador | Comprador | La mercancía puede quedarse en frontera si el comprador no está listo para despachar a la llegada; el almacenaje se acumula rápido. |
| DDP | Vendedor | Vendedor | Menor riesgo para el comprador, pero conviene confirmar por escrito que el DDP es realmente lo pactado, no una suposición. |
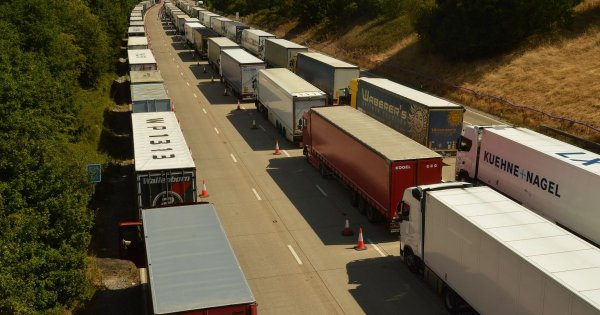
Esa última fila pesa más de lo que parece. Buena parte de los conflictos que vemos empiezan cuando el comprador da por hecho un DDP porque "el vendedor siempre se encarga de eso", cuando el contrato en realidad dice DAP. Cuando la mercancía ya está en un almacén aduanero en la UE y nadie ha presentado la declaración de importación, el almacenaje ya está costando dinero.
El IVA: operaciones intracomunitarias B2B frente a importaciones reales desde fuera de la UE
Conviene separar dos situaciones que se confunden constantemente. Si la mercancía se mueve B2B entre dos Estados miembros de la UE, es una adquisición intracomunitaria, no una importación: el IVA suele gestionarse mediante el mecanismo de inversión del sujeto pasivo, siempre que ambas partes tengan número de IVA válido y la operación se declare correctamente. No se paga IVA físicamente en ninguna frontera porque no hay frontera exterior de la UE de por medio.
Una importación real —mercancía que entra en la UE desde un país no comunitario— es distinta. Para importadores B2B, el IVA a la importación también puede gestionarse en muchos Estados miembros mediante inversión del sujeto pasivo o diferimiento, siempre que la empresa tenga un número EORI válido y esté correctamente registrada a efectos de IVA. Para consumidores (B2C) y para empresas sin el registro adecuado, el IVA a la importación se cobra normalmente en el momento del despacho, calculado sobre el valor en aduana más los aranceles, y debe pagarse (o garantizarse) antes de que la mercancía se libere.
El número EORI merece mención aparte: es el identificador que tu empresa necesita para importar o exportar desde la UE, y sin él la aduana no tramita la declaración. Si todavía no lo tienes, regístralo con tu autoridad aduanera nacional antes del primer envío, no cuando la mercancía ya esté parada en frontera.
Los errores que más cuestan
En nuestra experiencia coordinando envíos internacionales, se repiten siempre los mismos fallos:
- Elegir un Incoterm para el que el comprador no está preparado. EXW parece más barato sobre el papel, pero si el comprador nunca ha gestionado un despacho de importación, ese "ahorro" desaparece en retrasos y gestiones de última hora.
- Código arancelario erróneo o ausente. Una mala clasificación provoca reclasificación por parte de la aduana, con retraso y, a veces, un arancel distinto (y más alto) del esperado.
- No tener número EORI. Sin él, sencillamente no se puede despachar el envío; es de los motivos más frecuentes por los que la mercancía se queda en frontera.
- Subestimar el valor en aduana. Dejar fuera el transporte o el seguro que deberían incluirse se trata como infravaloración, no como un descuento.
- Dar por hecho un DDP cuando el contrato dice DAP. Como antes: revisa el Incoterm que figura en la factura y el contrato, no lo que recuerdas haber acordado de palabra.
Cómo reduce el riesgo el servicio puerta a puerta
Nada de esto es motivo para evitar el comercio internacional; es motivo para planear la documentación con el mismo cuidado que el transporte. Layner Group opera envíos puerta a puerta en los 27 países de la UE con documentación conforme a CMR preparada correctamente desde el principio, y coordinamos con agentes de aduanas para que la entrega de documentos —factura, packing list, documento de transporte, datos EORI— no tenga huecos. La optimización de rutas también significa menos transbordos innecesarios, y por tanto menos puntos donde un documento se puede perder. No podemos fijar tu arancel ni garantizar coste cero, porque depende de tu código arancelario, el país de destino y el Incoterm, pero sí podemos asegurarnos de que el proceso en sí no sea la causa del retraso.
Si todavía estás decidiendo qué Incoterm encaja con tu envío, nuestra guía sobre Incoterms 2020 para pymes cubre el panorama completo, y nuestro artículo sobre los siete motivos más comunes por los que la carga se retiene en aduanas de la UE merece una lectura antes de tu próximo envío.
Siguiente paso
Los aranceles y el IVA se pueden calcular, no son un misterio, pero solo si el Incoterm, el código arancelario y la documentación encajan antes de que el camión salga. Solicita un presupuesto gratuito a Layner Group y recibe una respuesta preliminar, con orientación sobre la parte aduanera de tu envío, en 15 a 30 minutos.
¿Necesita un presupuesto de transporte?
Contáctenos por el canal que prefiera: respondemos rápido y calculamos su ruta gratis.
Comentarios
0Dejar un comentario
Aún no hay comentarios. ¡Sé el primero!